Am 19. September ist O’zapft, bis zum 4. Oktober ziehen Millionen Menschen über die Theresienwiese – und ein Teil davon nachts durch die Ludwigsvorstadt, die Schwanthalerhöhe und das Westend. Was die Anwohner dort jedes Jahr kennen, erleben in abgeschwächter Form auch andere Viertel: eingetretene Haustüren, herausgerissene Klingeltableaus, zerbrochene Briefkästen, Glasbruch im Eingangsbereich, Graffiti an der frisch sanierten Fassade, demolierte Fahrradständer.
Die kurze Antwort vorweg: Ob Ihre Gebäudeversicherung solche Schäden zahlt, hängt fast ausschließlich davon ab, ob Ihr Vertrag einen Vandalismus-Baustein enthält. Der Standardtarif tut das meistens nicht. In diesem Ratgeber zeigen wir Ihnen, was versichert ist und was nicht, wie Sie das in Ihrer Police erkennen, wer in der Eigentümergemeinschaft am Ende zahlt – und was Sie in den nächsten zwei Wochen tun können, um Schäden zu vermeiden oder wenigstens ersetzt zu bekommen.
Stand: September 2026. Versicherungsbedingungen unterscheiden sich stark – der Beitrag beschreibt die marktüblichen Regelungen und ersetzt nicht den Blick in Ihren eigenen Vertrag.
Das Wichtigste in Kürze
- Die klassische Wohngebäudeversicherung deckt Feuer, Leitungswasser, Sturm und Hagel. Vandalismus ist im Standardtarif in der Regel nicht versichert.
- Versichert ist Vandalismus nur über einen Zusatzbaustein („böswillige Beschädigung“, „Graffiti“, „unbenannte Gefahren“) oder – bei den meisten Tarifen – wenn er im Zusammenhang mit einem Einbruch steht.
- Bewegliche Dinge (Fahrräder, Kinderwagen, Hausrat) sind Sache der Hausratversicherung des jeweiligen Bewohners, nicht der Gebäudeversicherung.
- Ohne Deckung zahlt bei Schäden am Gemeinschaftseigentum die WEG nach Miteigentumsanteilen – aus der Rücklage oder per Sonderumlage. Schäden am Sondereigentum trägt der einzelne Eigentümer.
- Den Selbstbehalt der Gebäudeversicherung trägt die Gemeinschaft, auch wenn nur eine Wohnung betroffen ist (BGH, Urteil vom 16. September 2022, Az. V ZR 69/21).
- Pflicht im Schadensfall: Polizei anzeigen, unverzüglich melden, dokumentieren. Wer das versäumt, riskiert die Leistung – auch bei bestehender Deckung.
Was ist Vandalismus im Sinne der Versicherung?
Vandalismus ist die vorsätzliche, mutwillige Beschädigung oder Zerstörung einer Sache durch Dritte – ohne Bereicherungsabsicht. In den Versicherungsbedingungen heißt das meist „böswillige Beschädigung“. Das Gegenstück ist der Diebstahl: Dort geht es um Wegnahme, nicht um Zerstörung. Beide fallen oft zusammen – der Einbrecher, der die Tür aufbricht, begeht Vandalismus und Diebstahl –, sind versicherungsrechtlich aber getrennt geregelt.
Für die Frage, welche Versicherung zuständig ist, kommt es auf das beschädigte Objekt an, nicht auf die Tat:
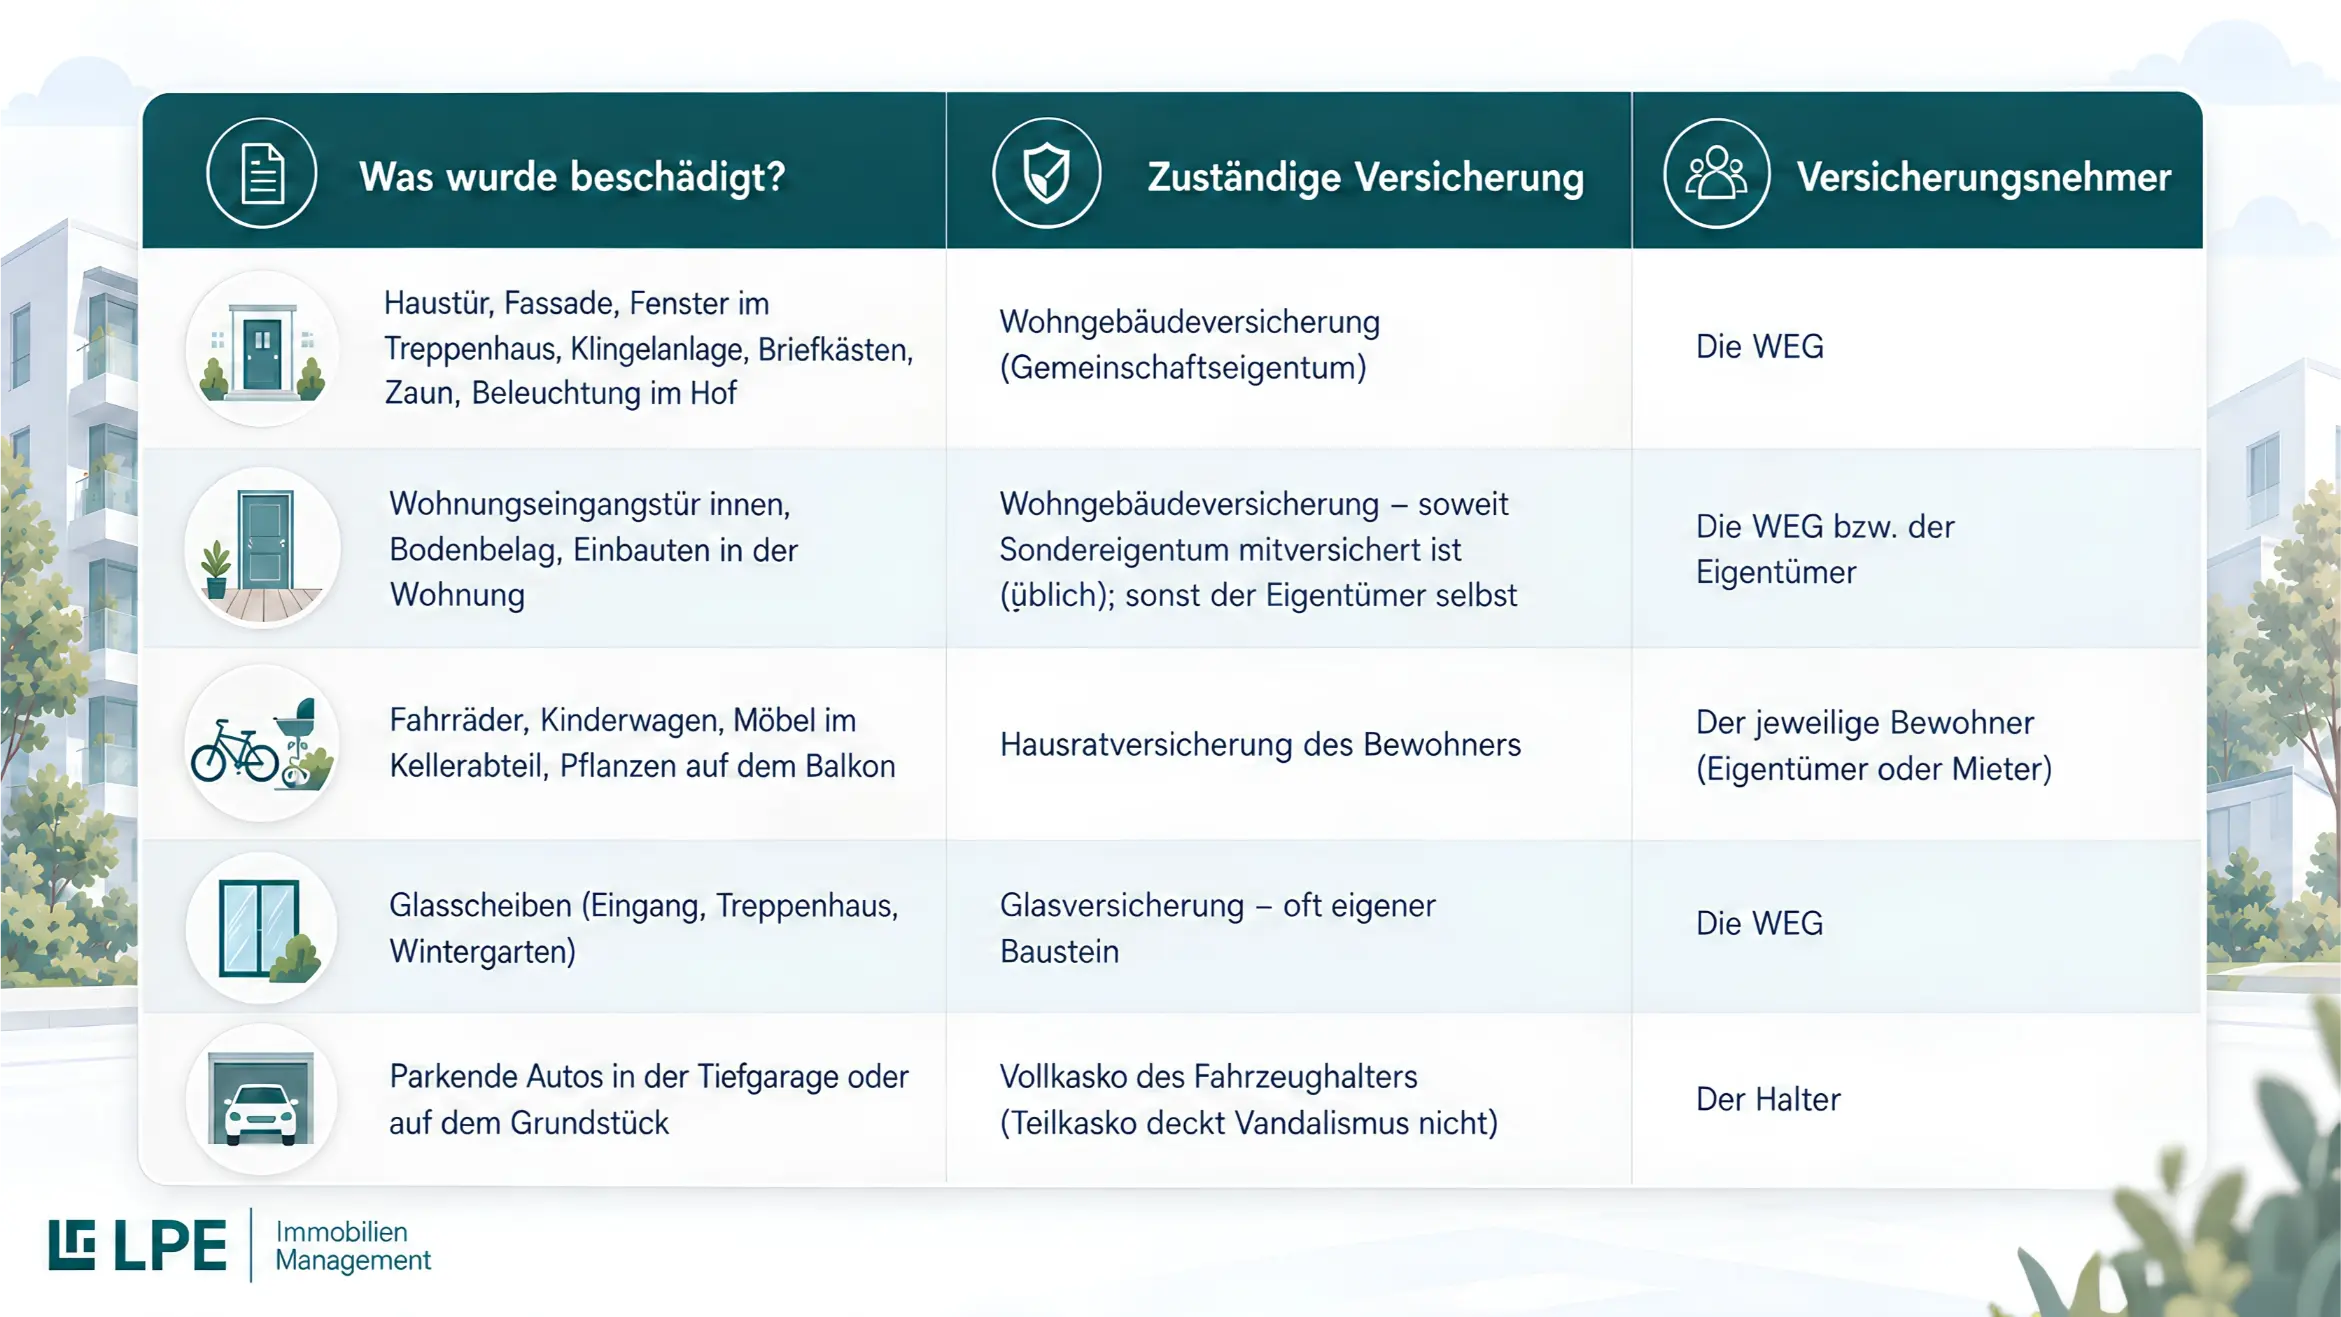
Was zum Gemeinschaftseigentum gehört und was zum Sondereigentum, entscheidet also nicht nur, wer zahlt, sondern auch, wessen Versicherung überhaupt gefragt ist.
Warum ist Vandalismus nicht automatisch versichert?
Die Wohngebäudeversicherung ist historisch eine Versicherung gegen Naturgewalten und technische Risiken – Brand, Blitzschlag, Leitungswasser, Sturm, Hagel. Das sind Ereignisse, die den Eigentümer treffen, ohne dass ein Mensch sie herbeiführt. Vandalismus ist dagegen ein menschliches Handeln, schwer kalkulierbar, regional sehr unterschiedlich und mit hohem Missbrauchspotenzial. Deshalb haben die Versicherer ihn aus der Grunddeckung herausgehalten und bieten ihn als zubuchbares Risiko an.
In der Praxis begegnen Ihnen drei Deckungsvarianten:
- Kein Vandalismus versichert. Der Standardfall bei älteren Verträgen und Basistarifen. Selbst ein demoliertes Klingeltableau ist dann Sache der Gemeinschaft.
- Vandalismus nach Einbruch versichert. Die häufigste Variante: Beschädigungen sind gedeckt, wenn der Täter in das Gebäude eingebrochen ist oder es versucht hat. Die aufgebrochene Haustür ist dann versichert – das Graffiti an der Fassade nicht.
- Vandalismus als eigener Baustein („böswillige Beschädigung“, „Graffiti-Schäden“, teils mit Sublimit von einigen tausend Euro) oder über eine Allgefahrendeckung („unbenannte Gefahren“), die alles versichert, was nicht ausdrücklich ausgeschlossen ist. Das ist die vollständige Lösung, kostet aber spürbar Prämie.
Praxistipp: Suchen Sie in Ihrem Versicherungsschein und den Bedingungen nach genau diesen Begriffen: „böswillige Beschädigung“, „Vandalismus“, „Graffiti“, „unbenannte Gefahren“, „Einbruchdiebstahl“. Steht keiner davon drin, ist Vandalismus nicht versichert. Wie Sie Ihren Vertrag insgesamt einordnen, zeigt unser Beitrag dazu, was passiert, wenn die Wohngebäudeversicherung kündigt – dort finden Sie auch, worauf es bei einem Neuabschluss ankommt.
Lohnt sich der Vandalismus-Baustein? Vor- und Nachteile
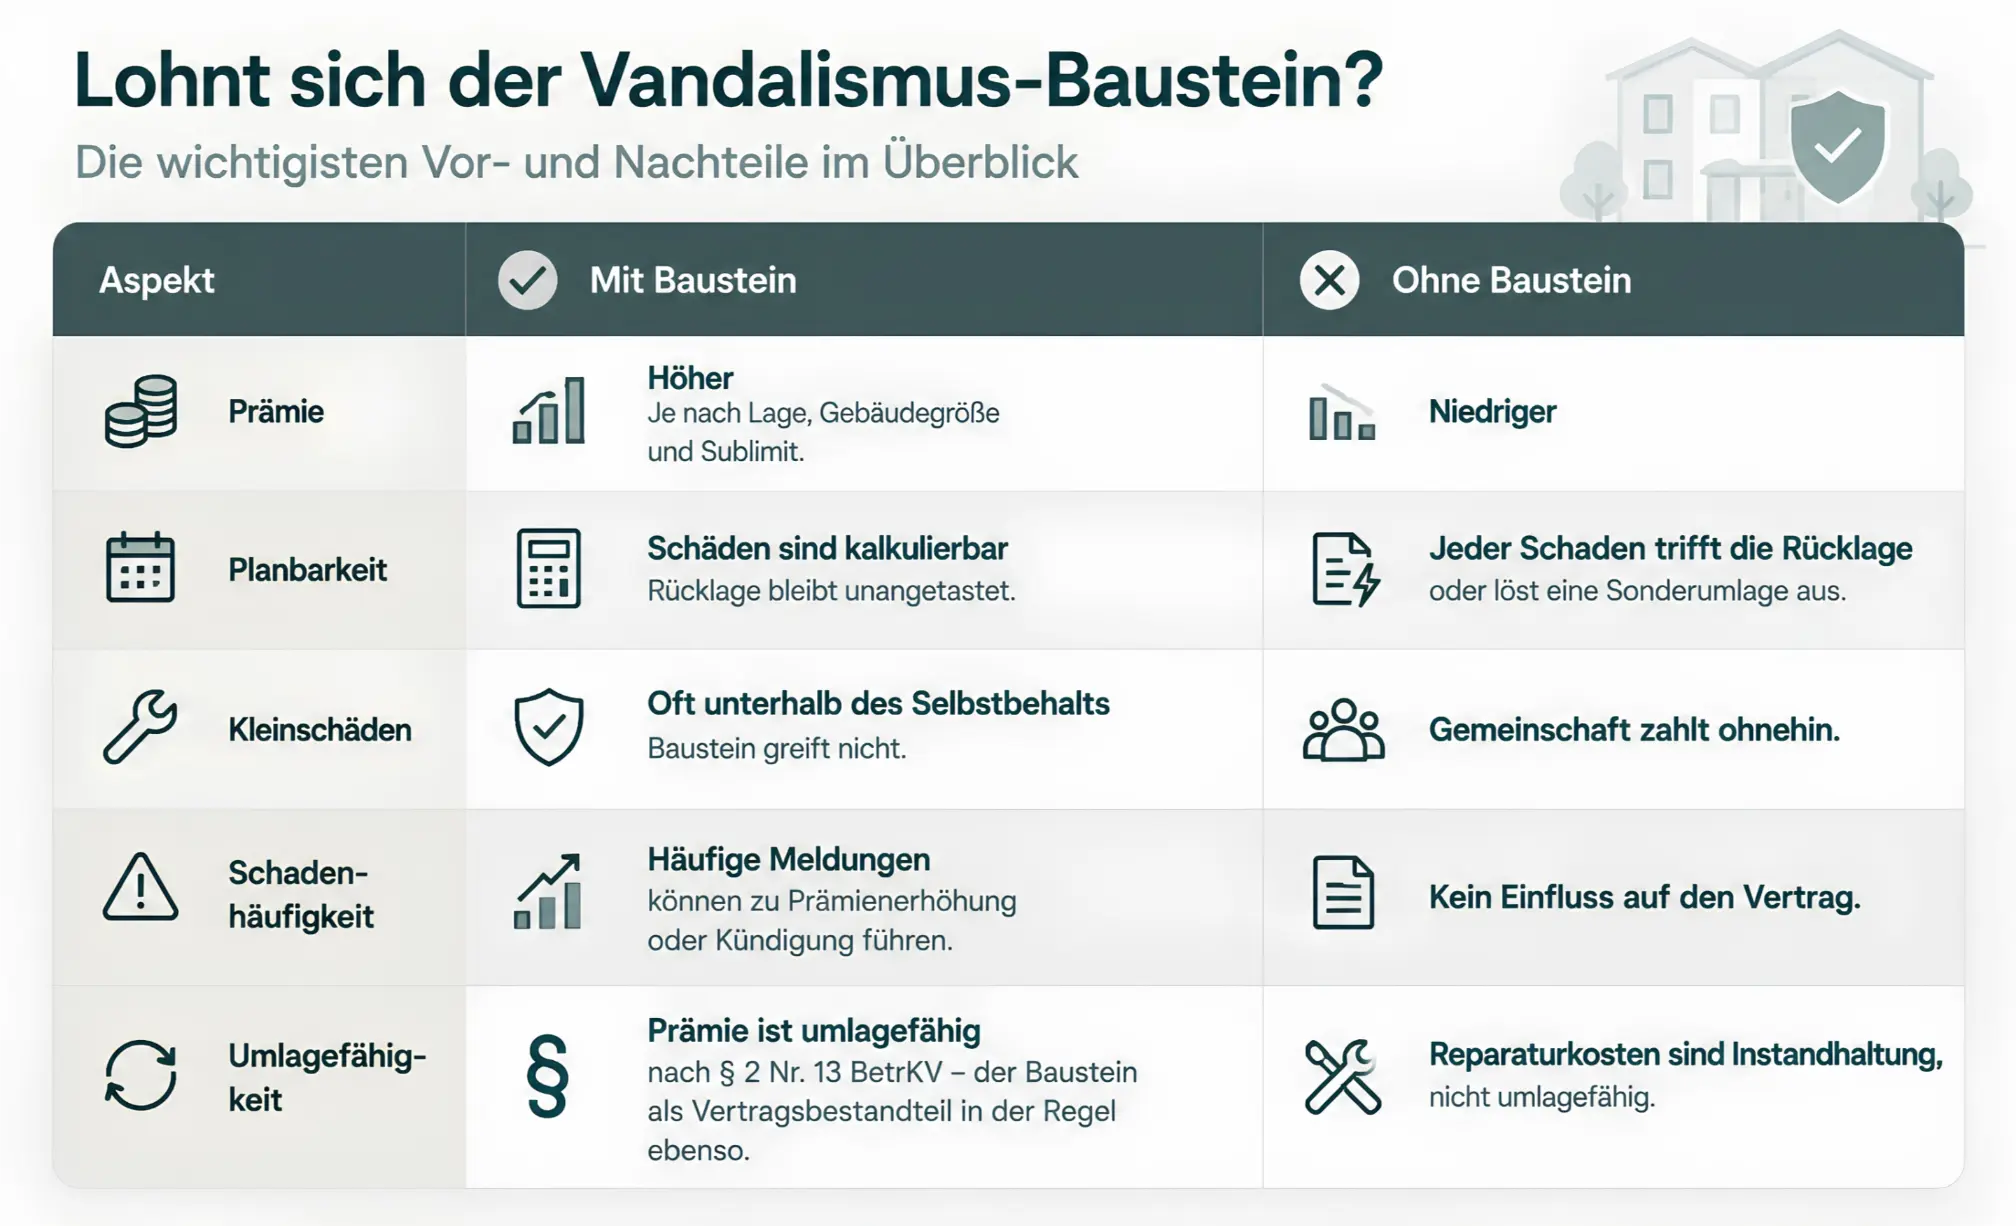
Unsere Einschätzung: Für Gebäude in exponierter Lage – Hauptverkehrsstraßen, Nähe zu Bahnhöfen, Festplätzen, Ausgehviertel – lohnt sich der Baustein fast immer, weil ein einziger Fassadenschaden nach Graffiti schnell fünfstellig wird. Für ruhige Wohnlagen mit abgeschlossener Zufahrt ist die Rechnung offener. Was aber in jedem Fall stimmen sollte: Der Selbstbehalt muss zur Gemeinschaft passen. Ein Selbstbehalt von 2.500 Euro macht den Baustein für 90 Prozent der Vandalismusfälle wirkungslos.
Wer zahlt in der WEG, wenn die Versicherung nicht zahlt?
Hier gilt die Grundregel des Wohnungseigentumsrechts: Schäden am Gemeinschaftseigentum trägt die Gemeinschaft nach Miteigentumsanteilen (§ 16 Abs. 2 Satz 1 WEG), Schäden am Sondereigentum trägt der Eigentümer. Das gilt unabhängig davon, wer den Schaden angerichtet hat – solange der Täter unbekannt bleibt.
Die Gemeinschaft zahlt: Reparatur aus der Rücklage oder per Sonderumlage
Eine eingetretene Haustür oder ein neues Klingeltableau ist eine Erhaltungsmaßnahme. Kleinere Beträge kann die Verwaltung im Rahmen ihrer Befugnisse aus den laufenden Mitteln oder der Erhaltungsrücklage beauftragen. Größere Schäden – etwa eine Fassadenreinigung nach großflächigem Graffiti – brauchen einen Beschluss, im Zweifel mit Sonderumlage.
Der Selbstbehalt: immer Sache der Gemeinschaft
Ist Vandalismus versichert, bleibt der Selbstbehalt. Wer ihn trägt, wenn nur eine Wohnung betroffen ist, war lange umstritten – bis der Bundesgerichtshof am 16. September 2022 entschieden hat (Az. V ZR 69/21): Der Selbstbehalt ist wie die Versicherungsprämie eine Kostenposition der gemeinschaftlichen Absicherung und wird nach dem Kostenverteilungsschlüssel auf alle verteilt – auch wenn der Schaden ausschließlich im Sondereigentum entstanden ist. Der betroffene Eigentümer zahlt also nicht allein.
Wenn der Täter bekannt ist
Wird der Täter ermittelt, haftet er nach § 823 BGB auf Schadensersatz. Die Gemeinschaft kann ihn direkt in Anspruch nehmen; hat die Versicherung gezahlt, geht der Anspruch auf sie über (§ 86 VVG). Realistisch ist die Durchsetzung nur, wenn der Täter identifizierbar und zahlungsfähig ist – bei einer betrunkenen Gruppe um drei Uhr nachts selten beides. Eine Videoaufzeichnung im Eingangsbereich kann hier helfen, unterliegt aber strengen Datenschutzregeln; mehr dazu in unserem Beitrag zum Einbruchschutz in der WEG.
Wenn der Täter ein Mieter oder dessen Gast ist
Richtet der Mieter eines Eigentümers oder dessen Besuch den Schaden an, haftet der Mieter dem Vermieter aus dem Mietvertrag – und der Eigentümer der Gemeinschaft für das Verhalten der Personen, denen er die Nutzung überlassen hat (§ 14 Abs. 2 WEG). Praktisch heißt das: Die Gemeinschaft wendet sich an den Eigentümer, der Eigentümer an seinen Mieter.
Beispiel: In einer Gemeinschaft mit 18 Einheiten im Westend wird in der zweiten Wiesn-Woche nachts die Glastür im Eingang eingetreten, das Klingeltableau herausgerissen und die Fassade neben dem Eingang großflächig besprüht. Kostenvoranschlag: Glas 1.900 Euro, Tableau 2.400 Euro, Fassadenreinigung und Neubeschichtung 6.800 Euro. Die Gebäudeversicherung enthält „Vandalismus nach Einbruch“ mit 500 Euro Selbstbehalt, aber keinen Graffiti-Baustein. Ergebnis: Tür und Tableau werden reguliert (die Tür wurde aufgebrochen, ein Einbruchsversuch liegt vor), 500 Euro Selbstbehalt trägt die Gemeinschaft nach Miteigentumsanteilen – das Graffiti für 6.800 Euro trägt sie komplett selbst.
Im Schadensfall: Die Reihenfolge, die über die Leistung entscheidet
Bei Vandalismus sind die Versicherer streng, weil das Missbrauchsrisiko hoch ist. Wer die Obliegenheiten verletzt, verliert die Leistung ganz oder teilweise – auch mit dem besten Baustein.
- Sofort: Polizei. Vandalismus muss bei der Polizei angezeigt werden. Das ist in praktisch allen Bedingungen eine ausdrückliche Obliegenheit. Online-Anzeige über das Portal der Bayerischen Polizei genügt; die Vorgangsnummer gehört in die Schadenmeldung.
- Vor der Reparatur: Fotos. Gesamtansicht und Detail, mit Datum. Bei Graffiti auch die Größe der Fläche dokumentieren – die entscheidet über die Kosten.
- Unverzüglich: Schaden beim Versicherer melden. Über die Verwaltung, die den Vertrag führt. „Unverzüglich“ heißt ohne schuldhaftes Zögern – innerhalb weniger Tage, nicht nach der nächsten Eigentümerversammlung.
- Schaden begrenzen, aber nicht beseitigen. Sie müssen Folgeschäden verhindern (§ 82 VVG) – die eingeschlagene Tür provisorisch sichern, offene Kabel abdecken. Die eigentliche Reparatur wartet, bis der Versicherer freigegeben oder einen Gutachter geschickt hat.
- Kostenvoranschläge einholen. Zwei bis drei, bei größeren Schäden. Das beschleunigt die Regulierung erheblich.
- Verkehrssicherung prüfen. Glasscherben im Eingang, lose Teile am Tableau, defekte Beleuchtung: Bis zur Reparatur haftet die Gemeinschaft für die Sicherheit – siehe unseren Beitrag zur Verkehrssicherungspflicht der WEG.
Wer das koordiniert, ist die Verwaltung – das gehört zu ihren Kernaufgaben. Was Sie von ihr erwarten dürfen, lesen Sie unter Aufgaben der Hausverwaltung.
Prävention: Was in den nächsten zwei Wochen tatsächlich hilft
Nicht jeder Schaden ist vermeidbar. Die meisten Wiesn-Schäden an Wohngebäuden entstehen aber nicht durch gezielte Zerstörung, sondern durch Gelegenheit – offene Türen, dunkle Ecken, erreichbare Flächen. Dagegen helfen einfache Dinge:
- Haustür geschlossen halten. Klingt banal, ist der wichtigste Punkt. Ein Aushang mit der Bitte, die Tür in den Wiesn-Wochen nicht aufzukeilen, kostet nichts.
- Beleuchtung im Eingangsbereich prüfen – Bewegungsmelder, funktionierende Leuchten im Hof und an der Tiefgarageneinfahrt.
- Fahrräder und Kinderwagen aus offenen Durchgängen und Vorgärten in den Keller oder abschließbare Räume.
- Pflanzkübel, lose Gegenstände, Baustellenmaterial vor dem Haus sichern oder entfernen.
- Fassaden-Schutzbeschichtung („Anti-Graffiti“) an exponierten Erdgeschossflächen. Kostet einmalig, macht die Reinigung danach zum Bruchteil des Preises.
- Erreichbarkeit klären: Wer ist am Wochenende erreichbar, wenn um zwei Uhr nachts die Tür offen steht? Notfallnummer der Verwaltung und des Schlüsseldienstes im Hausflur aushängen.
Und wenn es laut wird: Lärm durch Feiernde vor dem Haus ist ärgerlich, aber kein Versicherungsfall. Was die Gemeinschaft bei Lärmkonflikten tun kann, steht in unserem Beitrag zum Lärmschutz in der WEG.
Häufige Fragen zu Vandalismus und Gebäudeversicherung
Zahlt die Gebäudeversicherung bei Vandalismus?
Im Standardtarif in der Regel nicht. Die Wohngebäudeversicherung deckt klassisch Feuer, Leitungswasser, Sturm und Hagel. Vandalismus ist nur versichert, wenn der Vertrag einen entsprechenden Zusatzbaustein enthält – etwa „böswillige Beschädigung“ oder „unbenannte Gefahren“ – oder wenn der Schaden im Zusammenhang mit einem Einbruch oder Einbruchsversuch entstanden ist.
Sind Graffiti-Schäden versichert?
Nur mit einem ausdrücklichen Graffiti- oder Vandalismus-Baustein. Viele Tarife, die Vandalismus nach Einbruch abdecken, schließen Graffiti an der Außenfassade trotzdem aus, weil kein Einbruch vorliegt. Prüfen Sie Ihre Bedingungen auf den Begriff „Graffiti“ und achten Sie auf Sublimits, die die Entschädigung begrenzen.
Wer zahlt den Selbstbehalt, wenn nur meine Wohnung beschädigt wurde?
Die Gemeinschaft. Der Bundesgerichtshof hat mit Urteil vom 16. September 2022 (Az. V ZR 69/21) entschieden, dass der Selbstbehalt der Gebäudeversicherung wie die Prämie nach dem Kostenverteilungsschlüssel auf alle Eigentümer verteilt wird – auch wenn der Schaden ausschließlich im Sondereigentum entstanden ist.
Was ist der Unterschied zwischen Gebäude- und Hausratversicherung bei Vandalismus?
Die Gebäudeversicherung deckt das Gebäude und seine festen Bestandteile: Türen, Fenster, Fassade, Klingelanlage, Briefkästen. Die Hausratversicherung deckt bewegliche Sachen der Bewohner: Fahrräder, Kinderwagen, Möbel, Gegenstände im Kellerabteil. Für Vandalismus gilt in beiden Verträgen: Ohne entsprechenden Baustein besteht meist nur Schutz im Zusammenhang mit einem Einbruch.
Muss ich Vandalismus bei der Polizei anzeigen, damit die Versicherung zahlt?
Ja. Die Anzeige bei der Polizei ist in praktisch allen Versicherungsbedingungen eine Obliegenheit. Ohne polizeiliche Vorgangsnummer wird der Versicherer die Regulierung verweigern oder kürzen. Die Anzeige sollte unverzüglich erfolgen, in Bayern ist das auch online über das Portal der Polizei möglich.
Ist die Prämie für den Vandalismus-Baustein auf Mieter umlagefähig?
Die Kosten der Wohngebäudeversicherung sind nach § 2 Nr. 13 der Betriebskostenverordnung umlagefähig. Ein Vandalismus-Baustein, der Bestandteil dieser Gebäudeversicherung ist, wird in der Regel mit umgelegt. Die Reparaturkosten eines nicht versicherten Vandalismusschadens sind dagegen Instandhaltung und nicht umlagefähig.
Fazit: Erst den Vertrag lesen, dann die Wiesn genießen
Die meisten Gemeinschaften erfahren erst nach dem ersten Schaden, dass Vandalismus nicht versichert ist. Der bessere Zeitpunkt ist jetzt: Versicherungsschein herausholen, nach „böswillige Beschädigung“ und „Graffiti“ suchen, den Selbstbehalt mit der Realität abgleichen – und bei der nächsten Versammlung entscheiden, ob ein Baustein dazu soll. Wer in Wiesn-Nähe wohnt, sollte diese Entscheidung nicht auf das nächste Jahr verschieben.
Wir verwalten über 4.000 Wohneinheiten in München, viele davon rund um die Theresienwiese, und wickeln jedes Jahr im Herbst dieselben Schäden ab – Türen, Tableaus, Fassaden. Der Unterschied zwischen einer Gemeinschaft, die das aus der Rücklage zahlt, und einer, die reguliert bekommt, ist fast immer der Blick in den Vertrag, der ein Jahr vorher passiert ist oder nicht. Wenn Sie wissen wollen, wie Ihre Gemeinschaft versichert ist, schauen wir uns die Police gern mit Ihnen an – im Rahmen unserer WEG-Verwaltung oder als kurze Einschätzung vorab.